Khoảng trống tài chính và nguy cơ từ những khoản chi đột xuất
Đằng sau cánh cổng các khu công nghiệp và xí nghiệp trên cả nước là nhịp sống mưu sinh của hàng triệu người lao động phổ thông, nơi những bài toán chi tiêu hàng ngày luôn được tính toán một cách chật vật.
Mặc dù thu nhập từ tiền lương và phụ cấp cơ bản đủ để trang trải các nhu cầu sinh hoạt tối thiểu, song, quỹ dự phòng tích lũy của phần lớn công nhân vẫn còn rất mỏng manh.
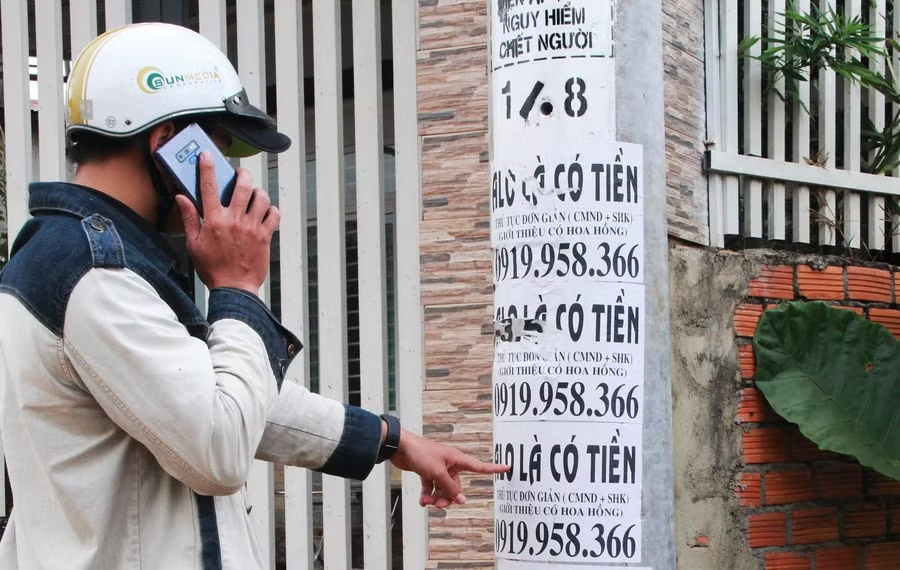
Thực tế cho thấy, chỉ cần một biến cố bất ngờ xảy ra như ốm đau đột xuất, người thân nhập viện, các khoản chi phí sinh hoạt tăng đột biến hay việc trang trải việc gia đình ở quê là cán cân thu chi lập tức rơi vào khủng hoảng. Trong những tình huống ngặt nghèo ấy, nhu cầu tìm kiếm một khoản tài chính cứu trợ khẩn cấp trở nên bức thiết hơn bao giờ hết.
Thế nhưng, con đường bước vào hệ thống tín dụng chính thức của các ngân hàng thương mại đối với người lao động lại vấp phải vô vàn rào cản. Mức thu nhập của công nhân nhìn chung không cao, thường xuyên biến động theo thời giá đơn hàng hoặc đến từ nhiều nguồn khác nhau.
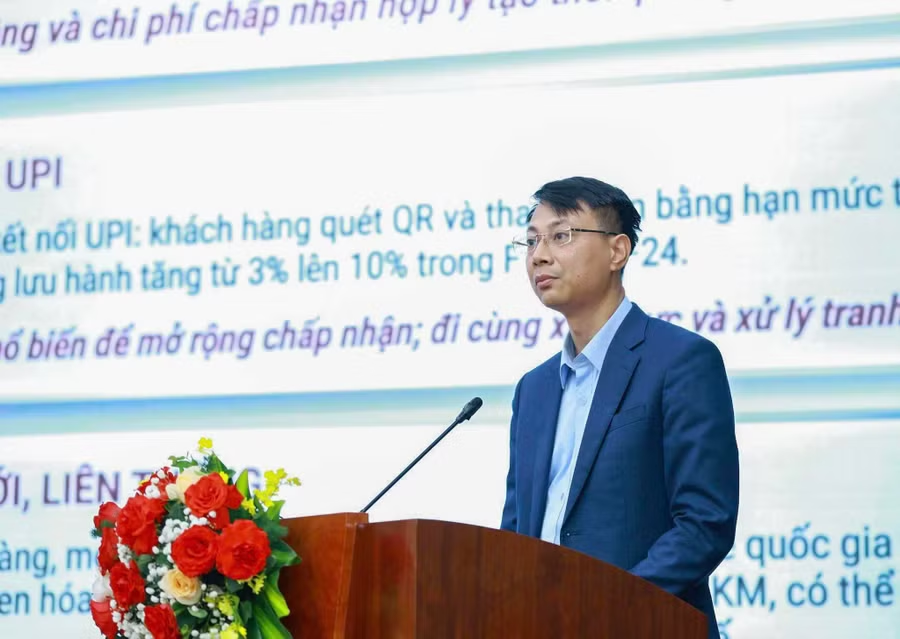
Đánh giá về bức tranh tổng thể, ông Lê Anh Dũng, Phó Vụ trưởng Vụ Thanh toán, Ngân hàng Nhà nước Việt Nam cho biết, tính đến hết tháng 9/2026, toàn thị trường đã có 17 tổ chức phát hành thẻ tín dụng nội địa với quy mô đạt hơn 7,4 triệu thẻ đang lưu hành, ghi nhận mức tăng trưởng 63% so với cùng kỳ năm 2025.
Nhìn rộng ra trong cả giai đoạn 2021-2025, tốc độ phát hành thẻ tín dụng nội địa tăng trưởng bình quân ấn tượng tới 88%/năm. Khi đặt cạnh tổng số hơn 21,1 triệu thẻ tín dụng các loại đang lưu hành trên thị trường, thẻ tín dụng nội địa hiện đã chiếm tỷ trọng khoảng 35%.
Mặc dù thị trường đã ghi nhận những bước phát triển vượt bậc về quy mô, nhưng đại diện Vụ Thanh toán cũng chỉ rõ dư địa mở rộng của phân khúc này vẫn còn rất lớn. Đáng lưu ý, mức độ tiếp cận thẻ tín dụng nội địa giữa các tầng lớp dân cư hiện nay vẫn chưa thực sự đồng đều.
Các tổ chức tín dụng thường có xu hướng tập trung vào nhóm khách hàng có thu nhập cao, công việc văn phòng ổn định và dễ dàng đáp ứng các tiêu chuẩn chứng minh tài chính.
Ngược lại, bộ phận người lao động có thu nhập thấp hoặc thu nhập bấp bênh vẫn đứng trước nhiều rào cản từ điều kiện cấp thẻ, cấu trúc hạn mức, mức lãi suất, biểu phí, thời gian miễn lãi cho đến phương thức thanh toán dư nợ hàng kỳ. Các yếu tố kỹ thuật này đòi hỏi phải được tái thiết kế theo hướng dễ hiểu, minh bạch và hoàn toàn tương xứng với năng lực chi trả thực tế của người làm công ăn lương.
Đổi mới cách tiếp cận tín dụng
Đi sâu vào bản chất nghiệp vụ, việc mở rộng dòng vốn chính thức đến công nhân không đồng nghĩa với việc các nhà băng phải hạ chuẩn tín dụng một cách lỏng lẻo hay chấp nhận đánh đổi chất lượng nợ để chạy theo số lượng.
Thay vào đó, vấn đề cốt lõi đòi hỏi các tổ chức tín dụng phải thay đổi căn bản tư duy nhận diện khách hàng, chuyển dịch từ lối mòn thẩm định truyền thống dựa trên tài sản bảo đảm hay hồ sơ giấy tờ cứng nhắc sang khai thác dữ liệu số.
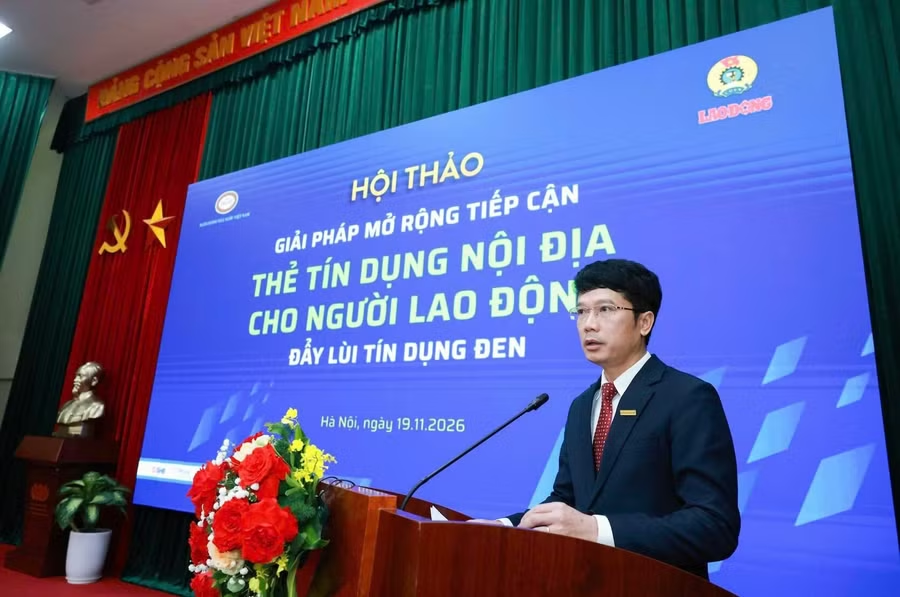
Ông Hoàng Hải Vương, Phó Tổng Giám đốc Ngân hàng TMCP Nam Á (Nam A Bank) nhấn mạnh, ngân hàng cần chủ động nắm bắt dòng tiền thực chất của người lao động thông qua dữ liệu thu nhập, lịch sử nhận lương qua tài khoản, thời gian gắn bó với xí nghiệp, mức độ uy tín của doanh nghiệp sử dụng lao động cũng như các nghĩa vụ tài chính hiện hữu.
Từ góc độ thực tiễn đó, lãnh đạo Nam A Bank đề xuất phương thức tiếp cận mang tính đột phá mang tên “High-volume, high-tech”. Đây là mô hình tiếp cận thị trường quy mô lớn dựa trên từng nhóm khách hàng có những đặc điểm tương đồng, kết hợp công nghệ hiện đại và dữ liệu lớn để nhận diện rủi ro cũng như cá thể hóa cấu trúc sản phẩm.
Theo đó, các ngân hàng có thể phân loại người lao động một cách khoa học dựa theo ngành nghề sản xuất, quy mô doanh nghiệp, khu công nghiệp tập trung, khung thu nhập và hình thức chi trả lương.
Để đảm bảo an toàn vận hành, chiến lược này cần được triển khai một cách thận trọng theo từng giai đoạn cụ thể. Bước đi khởi đầu nên thí điểm tại các doanh nghiệp hoặc khu công nghiệp quy mô lớn, nơi dòng tiền lương được chi trả qua ngân hàng đều đặn và có cơ sở dữ liệu việc làm minh bạch.
Hạn mức khởi đầu cấp cho công nhân chỉ nên thiết lập ở mức vừa phải, được tính toán chặt chẽ dựa trên thu nhập thực nhận sau khi đã cân đối các khoản chi phí sinh hoạt thiết yếu và những nghĩa vụ nợ hiện có.
Đặc biệt, ngày chốt sao kê và chu kỳ thanh toán thẻ phải được thiết kế linh hoạt sao cho trùng khớp với kỳ chi trả lương của nhà máy, đi kèm với biểu phí và mức lãi suất công khai, minh bạch. Sau khi mô hình thí điểm chứng minh được hiệu quả kiểm soát chất lượng tín dụng, ngân hàng mới từng bước mở rộng sang các doanh nghiệp và ngành nghề khác mà vẫn duy trì nghiêm ngặt các tiêu chí an toàn vốn.
Ông Ngô Thành Huấn, Chủ tịch kiêm Giám đốc điều hành Công ty cổ phần Tư vấn đầu tư và Quản lý tài sản FIDT cho rằng, mọi quyết định vay vốn hay sử dụng đòn bẩy tài chính đều phải dựa trên mục đích sử dụng vốn rõ ràng, khả năng trả nợ thực tế, tổng chi phí vốn phải gánh chịu và khả năng chống chịu trước các biến cố.
Phân tích về hành vi tài chính của công nhân, ông Huấn chỉ ra một điểm rủi ro phổ biến là nhiều người thường lấy mức thu nhập lúc tăng ca nhiều nhất hoặc tháng có tiền thưởng cao nhất làm thước đo để cam kết các nghĩa vụ trả nợ cố định trong nhiều tháng liên tiếp.
Khi thị trường đơn hàng biến động hoặc sức khỏe suy giảm khiến thời gian làm thêm không còn, các khoản nợ cố định sẽ lập tức đè nặng lên mức lương cơ bản. Do đó, khả năng trả nợ thực chất của người lao động phải được đo lường dựa trên phần thu nhập ổn định còn lại sau khi đã khấu trừ sinh hoạt phí thiết yếu, các khoản nợ hiện hữu và một phần dự phòng rủi ro.
Đồng thời, tổng nghĩa vụ tài chính của công nhân phải được tổng hợp đầy đủ từ các khoản mua hàng trả góp, thẻ tín dụng sẵn có, dịch vụ mua trước trả sau cho đến những khoản vay mượn người thân. Việc tiếp cận các khoản tín dụng có hạn mức vừa vặn sẽ giúp người lao động giải quyết êm thấm các nhu cầu trước mắt mà vẫn đảm bảo năng lực thực hiện nghĩa vụ trả nợ đầy đủ khi đến hạn, triệt tiêu nguy cơ phải vay nóng bên ngoài để thanh toán nợ ngân hàng.
Dẫu vậy, một chiếc thẻ tín dụng được thiết kế tối ưu cũng không thể phát huy giá trị nếu thiếu đi một hạ tầng thanh toán tiện lợi ngay tại nơi sinh sống của người lao động. Thực tế chỉ ra rằng, phần lớn nhu cầu tiêu dùng hàng ngày của công nhân diễn ra tại các khu nhà trọ, xóm thợ, chợ dân sinh, tiệm tạp hóa và nhà thuốc quanh khu công nghiệp. Tại các địa bàn này, thói quen dùng tiền mặt vẫn chi phối nặng nề do các hộ kinh doanh nhỏ lẻ còn e ngại chi phí lắp đặt máy POS hoặc phí duy trì đường truyền.